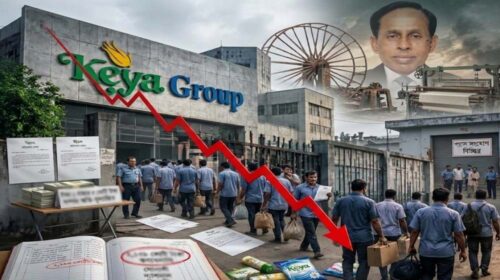
ব্যাংকঋণ, আর্থিক অনিয়মের অভিযোগ ও ব্যবসায়িক সংকটে বিপর্যস্ত গ্রুপ; ৭৩৯ কর্মী ছাঁটাইয়ের ঘোষণায় সামনে এলো পতনের চিত্র। ফাইল ছবি
একসময় দেশের ভোগ্যপণ্যের বাজারে জনপ্রিয়তার শীর্ষে ছিল কেয়া গ্রুপ। সাবান, ডিটারজেন্ট ও প্রসাধনীর বিজ্ঞাপনে নব্বইয়ের দশক থেকে দুই হাজারের দশকের মাঝামাঝি পর্যন্ত টেলিভিশন ও রেডিওতে ছিল প্রতিষ্ঠানটির সরব উপস্থিতি। পরিচিত এই ব্র্যান্ড একসময় ভোক্তাদের পাশাপাশি পুঁজিবাজারের বিনিয়োগকারীদের কাছেও আস্থার নাম হয়ে উঠেছিল। কিন্তু সময়ের ব্যবধানে সেই কেয়া গ্রুপই এখন বিপুল খেলাপি ঋণ, ব্যবসায়িক সংকট এবং আর্থিক অনিয়মের নানা অভিযোগে আলোচনার কেন্দ্রে।
প্রকাশিত তথ্য অনুযায়ী, কেয়া কসমেটিকস লিমিটেডের খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ২ হাজার ১৩৯ কোটি টাকা। এর মধ্যে নতুন করে উদ্বেগ বাড়িয়েছে গ্রুপটির চারটি প্রতিষ্ঠানের ৭৩৯ কর্মী ছাঁটাইয়ের ঘোষণা। ব্যাংকিং জটিলতা, গ্যাস বিল বকেয়া থাকায় সংযোগ বিচ্ছিন্ন হওয়া এবং অতিরিক্ত জনবলের কারণে ব্যয় সংকোচনের সিদ্ধান্ত নেওয়ার কথা জানিয়েছে কর্তৃপক্ষ।
গত মঙ্গলবার (২০ অক্টোবর ২০২৬) কেয়া গ্রুপের নিট কম্পোজিট ডিভিশন, স্পিনিং ডিভিশন, কটন ডিভিশন এবং কেয়া ইয়ার্ন মিলস লিমিটেড থেকে মোট ৭৩৯ কর্মী ছাঁটাইয়ের ঘোষণা দেওয়া হয়। কর্মীদের উদ্দেশে দেওয়া নোটিশে উৎপাদন ও প্রশাসনিক ব্যয় কমানোর লক্ষ্যে বিভিন্ন বিভাগ ও শাখার কিছু পদ বিলুপ্ত করার কথা উল্লেখ করা হয়েছে।
একসময় জনপ্রিয় ব্র্যান্ড হিসেবে পরিচিতি পাওয়া প্রতিষ্ঠানটির এমন পরিস্থিতি গ্রুপটির ব্যবসায়িক অবস্থান ও আর্থিক ব্যবস্থাপনা নিয়ে নতুন করে প্রশ্ন তুলেছে। চলতি বছরের এপ্রিলে জাতীয় সংসদে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী দেশের শীর্ষ ঋণখেলাপিদের যে তালিকা প্রকাশ করেন, সেখানেও কেয়া কসমেটিকস লিমিটেডের নাম ছিল।
জনপ্রিয় ব্র্যান্ড থেকে ঋণসংকটের গভীর খাদে
নব্বইয়ের দশকের মাঝামাঝি সময়ে কেয়া ব্র্যান্ডের সাবান দেশের বাজারে জনপ্রিয়তা অর্জন করতে শুরু করে। দুই হাজারের দশকের শুরুর দিকে এটি পরিচিত ব্র্যান্ডগুলোর একটিতে পরিণত হয়। ২০০১ সালে পুঁজিবাজারে তালিকাভুক্ত হওয়ার পর কেয়া কসমেটিকস বিনিয়োগকারীদের কাছেও পরিচিতি লাভ করে। প্রতিষ্ঠানটি পাঁচবার জাতীয় রপ্তানি পুরস্কার পেয়েছিল।
তবে ব্যবসায়িক সাফল্যের সেই অধ্যায়ের পরবর্তী সময়ে প্রতিষ্ঠানটির আর্থিক হিসাব, ব্যাংকঋণ ও পুঁজিবাজারসংক্রান্ত বিভিন্ন অভিযোগ সামনে আসে। পুঁজিবাজারে কারসাজি, আর্থিক প্রতিবেদনে অনিয়ম, অর্থ আত্মসাৎ ও পাচার এবং ঋণসংক্রান্ত জালিয়াতির অভিযোগে বিভিন্ন সময়ে তদন্ত ও মামলা হয়েছে। এসব অভিযোগের সবগুলোর চূড়ান্ত বিচারিক নিষ্পত্তি হয়েছে—এমন তথ্য পাওয়া যায়নি।
ফলে একসময় বাজারে শক্ত অবস্থান তৈরি করা প্রতিষ্ঠানটির বর্তমান সংকটের পেছনে ব্যবসায়িক সিদ্ধান্ত, ঋণ ব্যবস্থাপনা ও আর্থিক প্রতিবেদনের ভূমিকা নিয়ে প্রশ্ন উঠেছে।
ব্যাংকঋণ নিয়ে একের পর এক মামলা
কেয়া গ্রুপের উদ্যোক্তা আবদুল খালেক পাঠান দুর্নীতি দমন কমিশনের (দুদক) একটি মামলায় ২০১৭ সালে প্রথম গ্রেপ্তার হন। সে সময় প্রকাশিত তথ্য অনুযায়ী, ২০১০ সাল থেকে ২০১১ সালের আগস্ট পর্যন্ত বাংলাদেশ কৃষি ব্যাংকের কারওয়ান বাজার শাখা থেকে ব্যাংক কর্মকর্তাদের যোগসাজশে ১১১ কোটি টাকা ঋণ নিয়ে আত্মসাতের অভিযোগে মামলাটি করা হয়েছিল।
মামলায় আবদুল খালেক পাঠান, তাঁর পরিবারের সদস্য এবং কৃষি ব্যাংকের কয়েকজন কর্মকর্তাকে আসামি করা হয়।
এরপর গত বছরের শুরুতে আরও দুটি মামলা করে দুদক। এর মধ্যে ৫২৬ কোটি ৭০ লাখ টাকা আত্মসাতের অভিযোগে করা একটি মামলায় আবদুল খালেক পাঠান ও সাউথইস্ট ব্যাংকের পাঁচ কর্মকর্তাকে আসামি করা হয়। দুদকের অভিযোগ, যথাযথ অনুমোদন ছাড়াই ক্ষমতার অপব্যবহারের মাধ্যমে ঋণ নেওয়া হয়েছিল।
এ ছাড়া ২০২১ সালের ১৫ সেপ্টেম্বর আবদুল খালেক পাঠান ও তাঁর পরিবারের সদস্যদের বিরুদ্ধে পাঁচটি পৃথক ফৌজদারি মামলা করে দুদক। এসব মামলায় অর্থ পাচার, ১৮৪ কোটি টাকার অবৈধ ও হিসাববহির্ভূত সম্পদ অর্জন এবং সম্পদের তথ্য গোপনের অভিযোগ আনা হয়।
এসব অভিযোগের তদন্ত ও বিচারিক প্রক্রিয়ার পাশাপাশি সংশ্লিষ্ট ব্যক্তিদের বিদেশযাত্রায় নিষেধাজ্ঞা আরোপের তথ্যও প্রকাশিত প্রতিবেদনে উল্লেখ করা হয়েছে। তবে অভিযোগের চূড়ান্ত পরিণতি জানতে সংশ্লিষ্ট মামলাগুলোর সর্বশেষ তদন্ত ও আদালতের অগ্রগতি যাচাই করা প্রয়োজন।
আর্থিক প্রতিবেদনে হাজার কোটি টাকার অসংগতি নিয়ে প্রশ্ন
কেয়া গ্রুপের আর্থিক হিসাব নিয়েও অতীতে উদ্বেগ তৈরি হয়েছিল। ২০২০ সালে ফাইন্যান্সিয়াল রিপোর্টিং কাউন্সিল (এফআরসি) প্রতিষ্ঠানটির আর্থিক প্রতিবেদন নিয়ে তদন্ত করে। অভিযোগ ছিল, প্রতিবেদনে প্রকৃত সম্পদের তুলনায় এক হাজার কোটি টাকার বেশি সম্পদ দেখানো হয়েছে এবং মুনাফাও বাড়িয়ে উপস্থাপন করা হয়েছে।
এরপর ২০২২ সালের নভেম্বরে বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) কেয়া গ্রুপের কয়েকটি প্রতিষ্ঠানের অধিগ্রহণ প্রক্রিয়া খতিয়ে দেখতে বিশেষ নিরীক্ষার নির্দেশ দেয়। এর আওতায় কেয়া কসমেটিকস লিমিটেডের স্পিনিং মিলস, কেয়া কটন ও কেয়া নিট কম্পোজিটের অধিগ্রহণ প্রক্রিয়া পর্যালোচনার কথা ছিল।
এ সময় আর্থিক প্রতিবেদনে মুনাফা বাড়িয়ে দেখিয়ে বিনিয়োগকারী ও ঋণদাতাদের বিভ্রান্ত করার অভিযোগও ওঠে। এসব বিষয়ে নিরীক্ষা ও নিয়ন্ত্রক সংস্থার চূড়ান্ত সিদ্ধান্ত কী, তা স্পষ্ট হওয়া জরুরি।
কারণ, একটি প্রতিষ্ঠানের আর্থিক প্রতিবেদনে সম্পদ ও মুনাফার প্রকৃত চিত্র উঠে না এলে বিনিয়োগকারী, ঋণদাতা এবং সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানের ঝুঁকি মূল্যায়ন বাধাগ্রস্ত হতে পারে।
ছয় ব্যাংকসহ বিভিন্ন আর্থিক প্রতিষ্ঠানের বিপুল ঋণ
প্রকাশিত তথ্য অনুযায়ী, কেয়া কসমেটিকসের খেলাপি ঋণের পরিমাণ ২ হাজার ১৩৯ কোটি টাকা। সোনালী, ন্যাশনাল, সাউথইস্ট, সোশ্যাল ইসলামী, স্ট্যান্ডার্ড ও প্রিমিয়ার ব্যাংকসহ কয়েকটি ব্যাংক এবং জিএসপি ফাইন্যান্স ও ইউনিয়ন ক্যাপিটালের মতো আর্থিক প্রতিষ্ঠান থেকে এসব ঋণ নেওয়া হয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
এত বড় অঙ্কের ঋণ খেলাপি হয়ে পড়ায় ঋণ অনুমোদন, অর্থের ব্যবহার, ঋণ পরিশোধের সক্ষমতা যাচাই এবং ঋণ আদায়ের কার্যকারিতা নিয়ে প্রশ্ন তৈরি হয়েছে।
বড় শিল্পপ্রতিষ্ঠানকে ঋণ দেওয়ার ক্ষেত্রে ব্যবসার সম্ভাবনা ও কর্মসংস্থানের বিষয় যেমন গুরুত্বপূর্ণ, তেমনি ঋণগ্রহীতার আর্থিক সক্ষমতা, নগদ অর্থের প্রবাহ, জামানতের যথার্থতা এবং নিয়মিত ঋণ পরিশোধের সক্ষমতা যাচাইও অপরিহার্য। এসব ক্ষেত্রে দুর্বলতা থাকলে তার প্রভাব সংশ্লিষ্ট প্রতিষ্ঠানের গণ্ডি ছাড়িয়ে ব্যাংকিং খাতেও পড়তে পারে।
অতিরিক্ত অর্থায়ন কি সংকটের অন্যতম কারণ?
কেয়া গ্রুপের মতো বড় প্রতিষ্ঠানের উত্থান-পতনের পেছনে ব্যাংকের অতিরিক্ত অর্থায়নকে গুরুত্বপূর্ণ কারণ হিসেবে দেখছেন বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) সাবেক মহাপরিচালক ড. তৌফিক আহমদ চৌধুরী।
তিনি বলেন, বড় কোম্পানিগুলোর ক্ষেত্রে অতিরিক্ত অর্থায়ন ব্যবসায়িক সংকটের অন্যতম কারণ। তাঁর মতে, অনেক ক্ষেত্রে ব্যাংকগুলো নিজেরাই বড় প্রতিষ্ঠানগুলোকে নতুন প্রকল্পে বিনিয়োগের জন্য উৎসাহিত করেছে। এ ধরনের ঋণ দেওয়ার ক্ষেত্রে ব্যাংকারদের দায়িত্বও গুরুত্বের সঙ্গে বিবেচনা করা প্রয়োজন।
বিশেষজ্ঞের এই বক্তব্য বড় ঋণগ্রহীতাদের অর্থায়ন এবং ব্যাংকের ঝুঁকি ব্যবস্থাপনা নিয়ে বৃহত্তর আলোচনার সুযোগ তৈরি করেছে। কোনো প্রতিষ্ঠানের ব্যবসা সম্প্রসারণের জন্য ঋণ প্রয়োজন হতে পারে; কিন্তু সেই ঋণ যদি বাস্তব সক্ষমতার তুলনায় বেশি হয় কিংবা প্রত্যাশিত আয় তৈরি না করে, তাহলে ঋণের বোঝা একসময় প্রতিষ্ঠানের টিকে থাকার পথেই বাধা হয়ে দাঁড়াতে পারে।
কেয়া গ্রুপের বর্তমান পরিস্থিতিতে তাই শুধু ঋণখেলাপির অঙ্ক নয়, ঋণ কীভাবে অনুমোদিত হয়েছিল, কী কাজে ব্যবহার হয়েছে এবং পরিশোধের ক্ষেত্রে কোথায় ঘাটতি তৈরি হয়েছে—এসব বিষয়ও গুরুত্বপূর্ণ।
ঋণ পুনঃতফসিলের প্রক্রিয়ায় থাকার দাবি
খেলাপি ঋণের বিষয়ে জানতে চাইলে কেয়া কসমেটিকস লিমিটেডের কোম্পানি সচিব মো. নূর হোসেন বলেন, প্রতিষ্ঠানটি ঋণ পুনঃতফসিলের প্রক্রিয়ায় রয়েছে। এককালীন অর্থ পরিশোধ অথবা তিন কিস্তিতে পরিশোধের বিষয়ে আবেদন করার প্রক্রিয়াও এগিয়েছে বলে জানান তিনি।
এফআরসির প্রতিবেদন ও বিএসইসির বিশেষ নিরীক্ষা সম্পর্কে তিনি বলেন, বিএসইসির নিয়োগ করা নিরীক্ষা প্রতিষ্ঠানের মাধ্যমে নিরীক্ষা হয়েছে এবং সংশ্লিষ্ট প্রতিবেদন বাংলাদেশ ব্যাংকে জমা দেওয়া হয়েছে। বাংলাদেশ ব্যাংকের চূড়ান্ত প্রতিবেদন এখনো তাঁরা হাতে পাননি বলেও জানান তিনি।
তবে পুনঃতফসিলের আবেদন বা প্রক্রিয়ায় থাকা মানেই ঋণ পরিশোধের বিষয়টি চূড়ান্তভাবে নিষ্পত্তি হয়ে গেছে—এমন নয়। এ ক্ষেত্রে সংশ্লিষ্ট ব্যাংক ও আর্থিক প্রতিষ্ঠানের সিদ্ধান্ত, পরিশোধের শর্ত এবং বাস্তব অগ্রগতি গুরুত্বপূর্ণ।
৭৩৯ কর্মী ছাঁটাই—সংকটের সবচেয়ে দৃশ্যমান চিত্র
কেয়া গ্রুপের চারটি প্রতিষ্ঠানের ৭৩৯ কর্মী ছাঁটাইয়ের ঘোষণা বর্তমান সংকটের মানবিক ও অর্থনৈতিক দিকটিও সামনে এনেছে। উৎপাদন ব্যয় কমানো এবং কিছু পদ বিলুপ্ত করার সিদ্ধান্ত প্রতিষ্ঠানটির কার্যক্রমে চাপের ইঙ্গিত দিচ্ছে।
ব্যবসা সংকুচিত হলে কর্মসংস্থান কমে যাওয়ার পাশাপাশি উৎপাদন, সরবরাহব্যবস্থা এবং সংশ্লিষ্ট অন্যান্য ব্যবসার ওপরও প্রভাব পড়তে পারে। তবে ছাঁটাইয়ের সিদ্ধান্তের দীর্ঘমেয়াদি প্রভাব নির্ভর করবে প্রতিষ্ঠানগুলোর উৎপাদন কার্যক্রম কতটা সচল থাকে এবং আর্থিক সংকট কাটিয়ে ওঠার জন্য কী পদক্ষেপ নেওয়া হয়, তার ওপর।
একসময় বিজ্ঞাপন ও জনপ্রিয় পণ্যের মাধ্যমে যে ব্র্যান্ড দেশের ভোক্তাদের কাছে পরিচিতি পেয়েছিল, সেই প্রতিষ্ঠানের এখন বড় চ্যালেঞ্জ হলো আর্থিক স্থিতিশীলতা ফিরিয়ে আনা, ঋণদাতাদের সঙ্গে সমাধানে পৌঁছানো এবং ব্যবসায়িক কার্যক্রম টিকিয়ে রাখা।
সামনে কী অপেক্ষা করছে কেয়ার জন্য?
কেয়া গ্রুপের সামনে এখন কয়েকটি গুরুত্বপূর্ণ প্রশ্ন। বিপুল খেলাপি ঋণ কীভাবে পরিশোধ করা হবে? ঋণ পুনঃতফসিলের আবেদন কতটা এগোবে? আর্থিক প্রতিবেদন ও অধিগ্রহণসংক্রান্ত অভিযোগের চূড়ান্ত ফল কী হবে? একই সঙ্গে কর্মী ছাঁটাইয়ের পর প্রতিষ্ঠানগুলোর উৎপাদন ও ব্যবসা পরিচালনা কতটা স্বাভাবিক রাখা সম্ভব হবে?
এসব প্রশ্নের উত্তর নির্ভর করবে সংশ্লিষ্ট ব্যাংক ও আর্থিক প্রতিষ্ঠানের সিদ্ধান্ত, নিয়ন্ত্রক সংস্থার পর্যালোচনা, চলমান মামলা ও তদন্তের অগ্রগতি এবং গ্রুপটির নিজস্ব আর্থিক পুনরুদ্ধার পরিকল্পনার ওপর।
কেয়া গ্রুপের উত্থান ছিল পরিচিত ব্র্যান্ড, পণ্য বিপণন ও ব্যবসা সম্প্রসারণের গল্প। আর বর্তমান পরিস্থিতি সামনে আনছে বিপুল ঋণের চাপ, আর্থিক ব্যবস্থাপনা নিয়ে প্রশ্ন এবং কর্মসংস্থান সংকোচনের বাস্তবতা। ২ হাজার ১৩৯ কোটি টাকার খেলাপি ঋণ ও ৭৩৯ কর্মী ছাঁটাইয়ের ঘোষণা তাই শুধু একটি প্রতিষ্ঠানের সংকটের খবর নয়; এটি বড় শিল্পপ্রতিষ্ঠানে ঋণ ব্যবস্থাপনা, ব্যাংকের জবাবদিহি এবং আর্থিক স্বচ্ছতার গুরুত্ব নিয়েও নতুন করে ভাবনার অবকাশ তৈরি করেছে।